岚山视点
我要提问
岚山视点
我要提问
家庭账本从来不是简单的收支表。上有老下有小的阶段,现金流吃紧是常态。夫妻两人的工资到账,先扣掉固定支出,剩下的才是弹性空间。问题在于,老人的医疗开销往往不可预测。一次住院押金可能抵掉半年的储蓄计划。这时候考验的不是收入高低,是流动性够不够。手里有没有一笔随时能取的活钱,决定了遇事时是从容还是狼狈。
很多人把积蓄压在房子里,账面资产看着不少,真要用钱时拿不出来。医院不收支票,不接受理财产品的赎回承诺。中年人的财务安排里,活期存款和货币基金的比例得留够。这笔钱不追求收益,只求随时能到账。有人嫌这样太保守,可碰上老人突发状况,能立刻转账的账户比什么规划都管用。流动性是家庭财务的底线,不是可有可无的选项。
保险这件事,中年人绕不开。给父母买医疗险,年龄大了保费高,健康告知也难通过。给自己买,正是费率还合适的阶段。问题是很多人先紧着孩子买,把自己排在最后。顶梁柱倒了,家庭收入断了,孩子的保单也续不上。顺序应该反过来,先保挣钱的人,再保花钱的人。这个道理说起来简单,做起来需要克制,因为给孩子花钱总是更容易下决心。
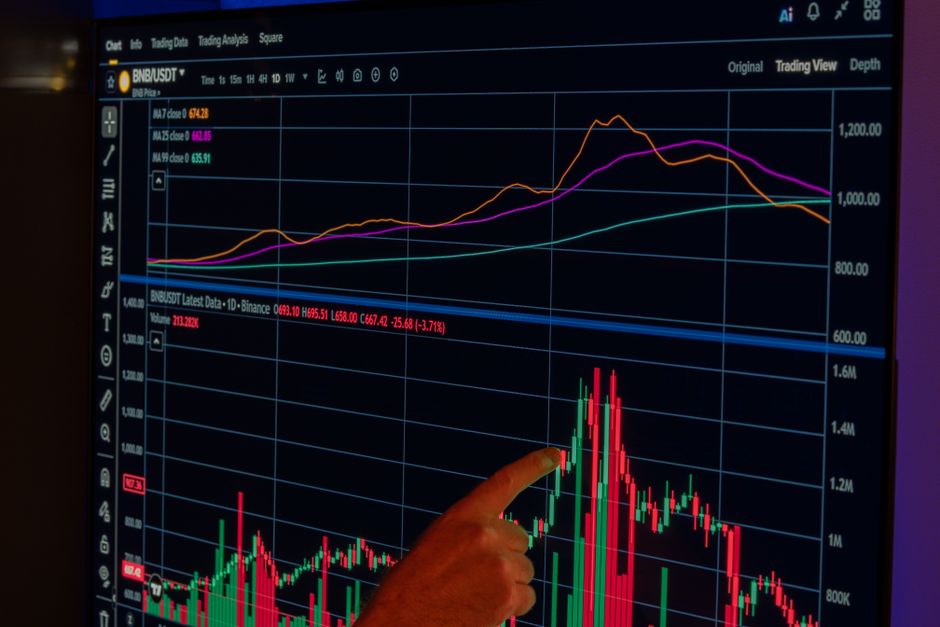
养老的账也得提前算。父母那辈人靠退休金和子女分摊,到了中年人自己这一代,指望不上同样的路径。基本养老保险替代率有限,企业年金覆盖面窄,个人养老金账户刚起步。真正能依靠的是年轻时攒下的资产和持续的投资习惯。每个月定投一笔指数基金,金额不用大,关键是别断。二十年后回头看,复利的效果比任何一次择时都可靠。
医院走廊里那个中年人最终刷了信用卡。下个月账单出来,他得从别处省出来。这种腾挪不是长久之计,但短期内没有更好的办法。财务的弹性来自平时的积累,不是事到临头的急智。收入再高,架不住支出无序;收入一般,安排得当也能过得去。中年人管钱,管的是优先级,是取舍,是知道什么钱必须留、什么钱可以缓。